
 Côte d'Ivoire
 Burkina Faso
 Gabon
 Congo
 Sénégal
 Bénin
 Afrique du Sud
 Angola
 Botswana
 Burundi
 Cameroun
 Cap-Vert
 Centrafrique
 Congo (RDC)
 Djibouti
 Erythrée
 Ethiopie
 Gambie
 Ghana
 Guinée
 Guinée Bissau
 Guinnée Equator...
 Kenya
 Lesotho
 Libéria
 Madagascar
 Malawi
 Mali
 Mauritanie
 Mozambique
 Namibie
 Niger
 Nigeria
 Ouganda
 Rwanda
 Sao Tomé
 Sierra Leone
 Somalie
 Soudan
 Swaziland
 Tanzanie
 Tchad
 Togo
 Zambie
 Zimbabwe
 Algérie
 Comores
 Egypte
 Maroc
 Tunisie
 Libye
 Afrique
Côte d'Ivoire : L'économie des flux contre la cherté de la vie, vers une nouvelle doctrine ivoirienne du crédit à la consommation ?
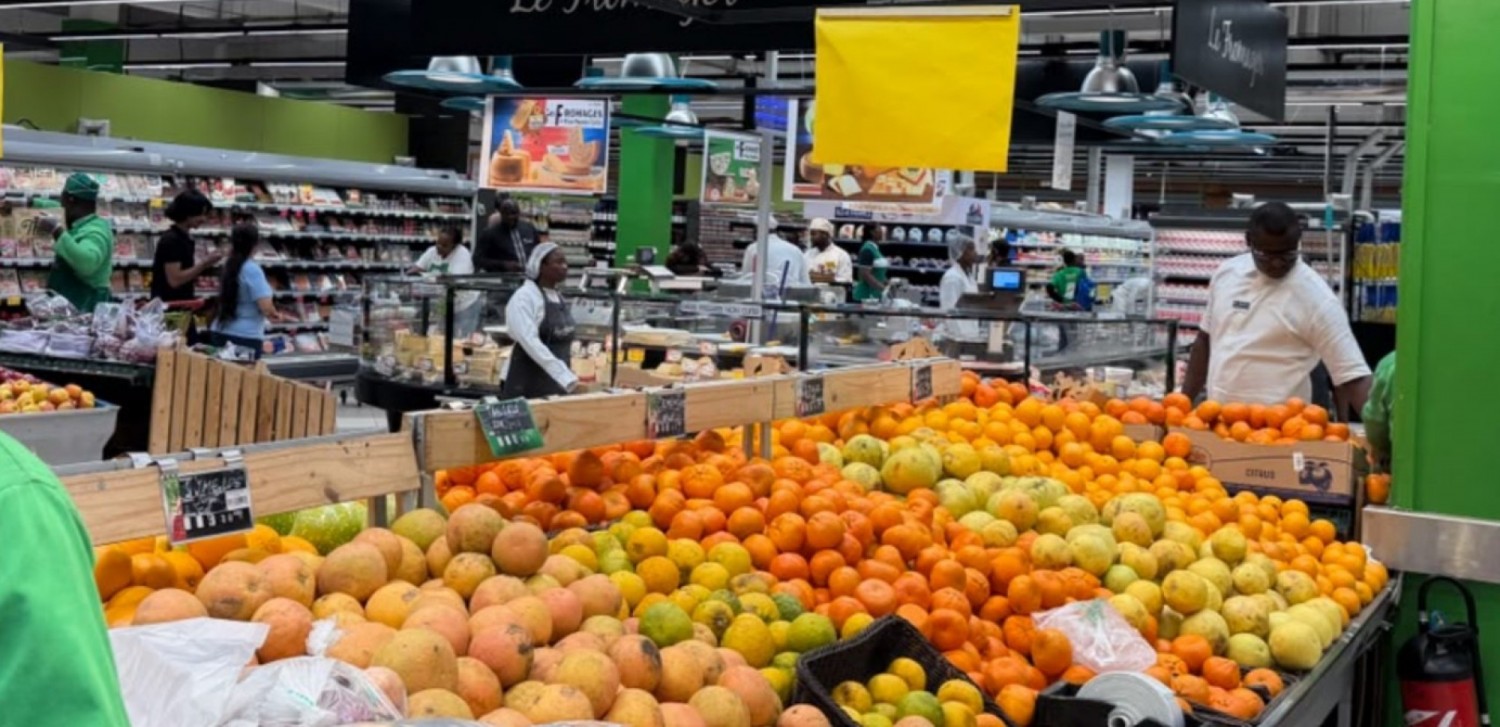
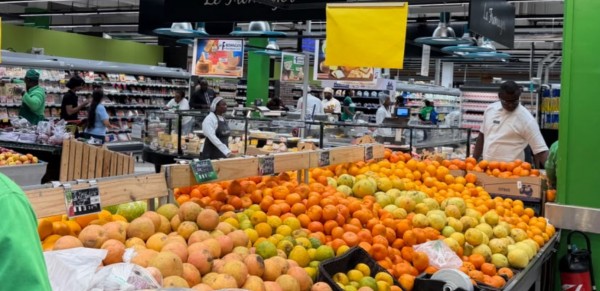
Samedi dans un supermarché d'Abidjan (ph KOACI)
Le débat sur la dynamique des prix à la consommation en Côte d’Ivoire est figé dans un dualisme asymétrique. D’un côté, le ministère des Finances mène une politique économique performante, axée sur la déflation des coûts de production nationaux, portée par des économies d’échelle internes. De l’autre, l’opposition politique tire parti de la transmission de l’inflation liée aux biens importés, qui comprime le revenu réel disponible des ménages urbains.
Pour dépasser la nature purement heuristique de cet affrontement, l’économiste Giancarlo Gattuso (Coop Finance) a avancé une thèse fondée sur un changement de paradigme au sein de la BCEAO, rendu possible par l’entrée en vigueur, le 2 novembre 2026, de la plateforme PI-SPI (Plateforme Interopérable du Système de Paiement Instantané). Cette infrastructure sert de socle à la « Théorie du Crédit à la Consommation Circulaire et Mutualiste » (TCCM) : une doctrine d’ingénierie financière visant à optimiser le dividende démographique ivoirien par la programmation de la vitesse de circulation de la monnaie.
La contrainte démographique structurelle : élasticité de la demande et écart de production « output gap »
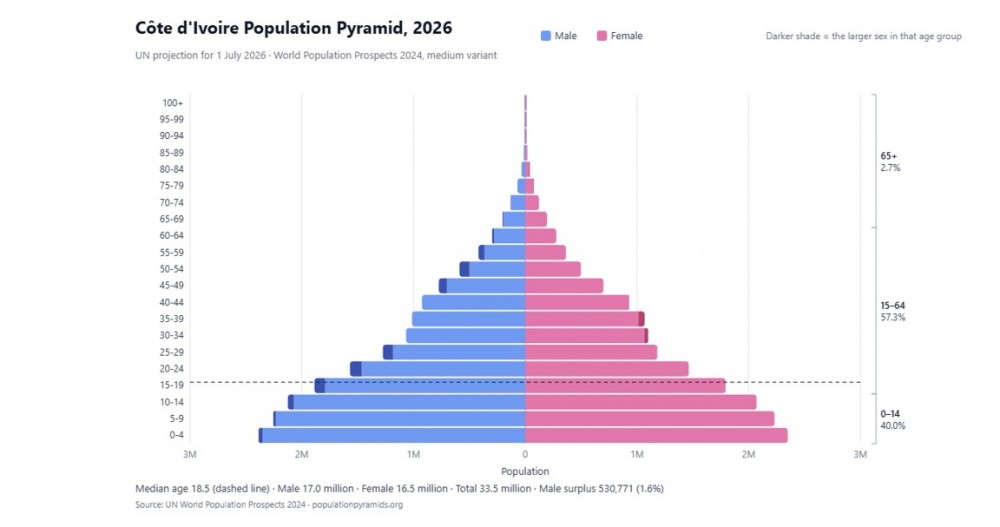
L'analyse économique ne saurait faire abstraction de la trajectoire démographique historique de la Côte d'Ivoire, passée de 3,5 millions d'habitants en 1960 à plus de 33 millions en 2026. Avec un âge médian compris entre 18,5 et 19,5 ans et un taux de dépendance des jeunes proche de 40 %, la petite enfance et la jeunesse engendrent deux effets macroéconomiques divergents :
1. Choc de demande et dépendance vis-à-vis de l'extérieur (thèse de l'opposition) : L'hyper-urbanisation asymétrique (par exemple, l'hypertrophie d'Abidjan) concentre une masse démographique jeune dotée d'une propension marginale à consommer élevée, orientée vers l'importation de biens de première nécessité (denrées alimentaires, produits technologiques et biens de consommation à forte charge émotionnelle ou identitaire, tels que les marques internationales). Compte tenu de l'inélasticité de cette demande à court terme, le pays subit une importation constante de chocs exogènes sur les prix, ce qui valide la thèse de la perte de pouvoir d'achat avancée par l'opposition.
2. Choc d'offre et maîtrise des coûts (thèse du ministère) : Du côté de la production, la transition démographique injecte sur le marché un flux continu de main-d'œuvre à faible coût social, ce qui accroît le PIB potentiel et réduit le coût marginal de la production intérieure. Le ministère met en exergue cette optimisation des facteurs de production nationaux, laquelle contribue à atténuer la pression inflationniste endogène.
Le précédent empirique : l'infrastructure PIX et la monétisation de la protection sociale au Brésil
La faisabilité technique d'une convergence entre flux numériques et protection sociale est illustrée par le modèle PIX de la Banque centrale du Brésil (lancé en 2020). Le gouvernement brésilien a intégré cette infrastructure de paiement instantané à haut débit au programme de transferts monétaires conditionnels « Bolsa Família ».
En tirant parti de la suppression des coûts de compensation et de règlement (« clearing and settlement »), l'État a éliminé la latence dans le versement des aides. L'analyse algorithmique des flux transactionnels générés via PIX a fourni aux entreprises de technologie financière (« Fintech ») les données nécessaires pour évaluer la solvabilité (« credit scoring ») d'une population historiquement exclue du système bancaire (secteur informel). Cela a permis d'atténuer les asymétries d'information sur le marché du microcrédit, stabilisant ainsi la consommation face aux chocs macroéconomiques mondiaux.
La Théorie du Crédit à la Consommation Circulaire et Mutualiste (TCCM)
Extension de la « Finance de Flux » appliquée à la démographie et à la souveraineté de la Côte d’Ivoire
La théorie traditionnelle du crédit à la consommation (modèle occidental) repose sur le concept de capital statique avancé moyennant des intérêts. Ce modèle s'avère inopérant sur les marchés émergents caractérisés par une forte pression démographique, tels que la Côte d’Ivoire : il engendre un surendettement, entraîne une fuite de richesse vers l'extérieur via les importations et pâtit de taux d'intérêt prohibitifs en raison d'un risque perçu élevé.
La TCCM propose de substituer au crédit statique un crédit à flux continu, dans lequel la dette de consommation du citoyen est neutralisée en permanence par le rendement de la dette souveraine de l'État, numérisée en temps réel grâce à l'infrastructure PI-SPI de la BCEAO.
Architecture financière de la TCCM : Titrisation numérique et monnaie programmable
La TCCM peut adapter le modèle PIX-Bolsa Família à l'écosystème ivoirien grâce à l'interopérabilité multicanal imposée par la PI-SPI, qui réunit 175 institutions financières et opérateurs de Mobile Money (Wave, Orange, MTN). Le mécanisme s'articule autour d'un modèle en circuit fermé :
1. Collecte et acquisition souveraine : Des structures coopératives et des fonds mutualistes agrègent l'épargne de la population pour souscrire à des Obligations Assimilables du Trésor (OAT) ivoiriennes.
2. Finance des flux appliquée : Le rendement des coupons versé par l'État n'est pas accumulé sous forme de réserve statique (solde), mais converti en un flux de liquidités continu, acheminé via les API « Business » de la plateforme PI-SPI. En tirant parti du règlement en temps réel (< 10 secondes) et de la gratuité pour les montants inférieurs à 8 000 FCFA, le coupon est fractionné et distribué sous forme de *cash-back* dynamique sur les cartes de crédit renouvelables (*revolving*) des citoyens.
3. Neutralisation de l'inflation importée : Afin de corriger la distorsion dans la consommation des jeunes urbains — un point soulevé par l'opposition —, le flux repose sur des contrats intelligents (smart contracts). Le « cash-back » s'active pour réduire les intérêts débiteurs de la ligne de crédit renouvelable uniquement si le code identifiant de la transaction correspond à la chaîne de production nationale. Si le consommateur achète un bien importé, le système exclut la subvention, applique le taux du marché et oriente ainsi la demande globale vers la production intérieure.
Spécifications techniques de l'infrastructure de sécurité et d'identité numérique
Le déploiement (mise en production) du TCCM nécessite la satisfaction de trois prérequis systémiques au niveau de l'architecture informatique :
• Intégration au Registre National (RNIE/NNI) : Chaque compte de crédit renouvelable (revolving) et son adresse de paiement associée (alias PI-SPI) doivent être mis en correspondance de manière biunivoque via le Numéro National d'Identité (NNI). Cette contrainte élimine le risque d'attaques Sybil (création d'identités fictives) ainsi que la duplication des subventions.
• eKYC décentralisé et biométrie en périphérie (Edge Biometrics) : Compte tenu de l'importance du secteur informel, l'enrôlement des utilisateurs doit s'effectuer via des protocoles électroniques de type « Know Your Customer » (KYC) intégrés aux interfaces mobiles. La reconnaissance biométrique locale (« edge face-matching »), confrontée aux bases de données centralisées de l'Office National de l'État Civil et de l'Identification (ONECI), garantit la conformité aux normes LCB-FT (Lutte contre le blanchiment et le financement du terrorisme) en quelques secondes.
• Tokenisation ISO 20022 et identification des commerçants : L'infrastructure PI-SPI adopte la norme de messagerie ISO 20022. Le TCCM impose la tokenisation des métadonnées de transaction : le flux financier analyse les codes marchands du point de vente (Merchant Category Codes et Merchant ID). Seuls les vendeurs enregistrés au sein du réseau national de production ou de transformation peuvent débloquer les fonds liés au « cash-back » centralisé.
Projections macroéconomiques (Horizon temporel 2027-2030)
Afin de tester la robustesse structurelle du TCCM, l'algorithme actuariel projette deux scénarios macroéconomiques antithétiques et symétriques pour les années à venir :
Scénario A (2027-2028) :
Aggravation de la crise internationale (Stagflation mondiale)
Dynamique des marchés : Un choc géopolitique exogène provoque une envolée du cours du pétrole brut au-delà de 110 USD/baril, ainsi qu'un blocage des exportations de riz asiatique. Le taux d'inflation importée en Côte d'Ivoire s'accélère, atteignant des pics de 8,5 %.
Impact sur le modèle TCCM : Sous la pression de la crise, la thèse de l'opposition concernant la cherté de la vie se radicalise. Toutefois, sur le plan technique, la stagflation entraîne une hausse des rendements des obligations d'État (OAT), qui passent de 6,5 % à 8,5 % afin d'attirer des capitaux. Cette augmentation accroît instantanément la masse monétaire des coupons bruts du Fonds mutualiste. Étant donné que les contrats intelligents bloquent le « cash-back » sur les biens importés (α = 0), les consommateurs ivoiriens sont contraints de réorienter massivement leur demande vers des produits de substitution issus de la production locale (par exemple, de la farine de manioc locale en remplacement du blé importé). La vitesse de circulation de la monnaie (\(V_{m}\)) s'accélère en raison de la rareté de la monnaie physique, générant un effet protecteur hautement ciblé : le TCCM absorbe le choc en distribuant un « cash-back » majoré au sein des réseaux nationaux, isolant ainsi partiellement l'économie intérieure de l'effondrement international.
Scénario B (2029-2030) :
Rétablissement des paramètres internationaux (« Grande Modération »)
Dynamique des marchés : Résolution des tensions sur les chaînes d'approvisionnement mondiales. L'inflation mondiale reflue et se stabilise autour des niveaux cibles internationaux historiques (2 %). Les prix des matières premières importées chutent sur les marchés d'Abidjan, privant ainsi l'opposition de ses arguments.
Impact sur le modèle TCCM : Avec l'apaisement des pressions inflationnistes, les rendements des obligations d'État ivoiriennes redescendent vers des niveaux d'équilibre physiologiques (4,5 %). La diminution du flux brut des coupons réduit la marge de *cash-back* nominal distribuable par habitant. Parallèlement, ce scénario s'accompagne d'une réduction symétrique des écarts sur les taux des cartes de crédit renouvelable « revolving ». Les biens importés retrouvant leur compétitivité, le coefficient d'adhérence domestique connaît une baisse naturelle, passant de 0,75 à 0,50, ce qui réduit la dépendance vis-à-vis de la subvention algorithmique. Le système évolue alors d'un statut de « bouclier d'urgence anti-chocs » vers une infrastructure pérenne de stabilisation de l'épargne nationale, démontrant une flexibilité symétrique, aussi bien en période de tensions extrêmes qu'en régime de stabilité des prix.
Conclusion
L'adoption de la TCCM démontre que l'innovation infrastructurelle de la BCEAO, analysée par l'économiste Giancarlo Gattuso (COOP Finance), fournit l'outil technique permettant de neutraliser les chocs exogènes. En mettant en œuvre une architecture financière où la dette souveraine optimise la vitesse de circulation de la monnaie afin de réduire le coût du crédit à la consommation privée, la Côte d'Ivoire définit un modèle de protection sociale programmable et autosuffisant. Il s'agit d'une stratégie flexible qui, comme le montrent les projections prédictives, transforme la pression démographique historique en un puissant facteur de stabilisation macroéconomique et de souveraineté monétaire en Afrique de l'Ouest.
Laurent Despas et Giancarlo Gattuso
ARTICLES ASSOCIÉS
Infos à la une

Communiqués
Côte d'Ivoire
Côte d'Ivoire
Côte d'Ivoire